Cartão clonado na Black Friday: o banco é obrigado a estornar a fatura antes do vencimento?
Identificar uma compra desconhecida na fatura durante a Black Friday exige contestação imediata.
O Código de Defesa do Consumidor protege o titular do cartão contra cobranças contestadas, mas isso não significa que qualquer reclamação gere estorno definitivo automático antes do vencimento.
O que o artigo 54-G do CDC determina?
O artigo 54-G proíbe cobrar ou debitar quantia contestada pelo consumidor em compra com cartão enquanto a controvérsia não for adequadamente solucionada, desde que a administradora seja notificada com antecedência mínima de dez dias da data de vencimento da fatura.
O consumidor pode deduzir a quantia contestada e pagar a parte não questionada.
- Avise a administradora o quanto antes
- Guarde protocolos e comprovantes
- Pague a parcela não contestada conforme orientação formal
Para aplicar a regra corretamente, é importante observar datas, documentos e a natureza do problema.
LEIA TAMBÉM: Quem ganha até R$ 5.000 já está isento do Imposto de Renda? Veja o que diz a tabela oficial
Uma situação semelhante divulgada na internet pode envolver circunstâncias diferentes das encontradas no seu caso.
E se faltarem menos de dez dias para vencer?
O prazo legal de dez dias é relevante para a proteção específica do artigo 54-G.
Mesmo perto do vencimento, o consumidor deve comunicar a fraude imediatamente, pedir bloqueio do cartão e solicitar orientação formal sobre como pagar somente as despesas reconhecidas.
Não é seguro presumir que todo banco emitirá automaticamente uma nova fatura ou crédito provisório.
Guarde comprovantes originais e registros das conversas com a empresa.
Essas informações ajudam a demonstrar quando o problema foi identificado, qual solução foi solicitada e o que o atendimento efetivamente respondeu.
A responsabilidade do banco é automática?
A Súmula 479 do STJ reconhece responsabilidade objetiva das instituições financeiras por fraudes e delitos praticados por terceiros no âmbito de operações bancárias, como fortuito interno.
Entretanto, a aplicação concreta depende da análise dos fatos.
O banco deve investigar a transação e explicar o resultado da contestação.
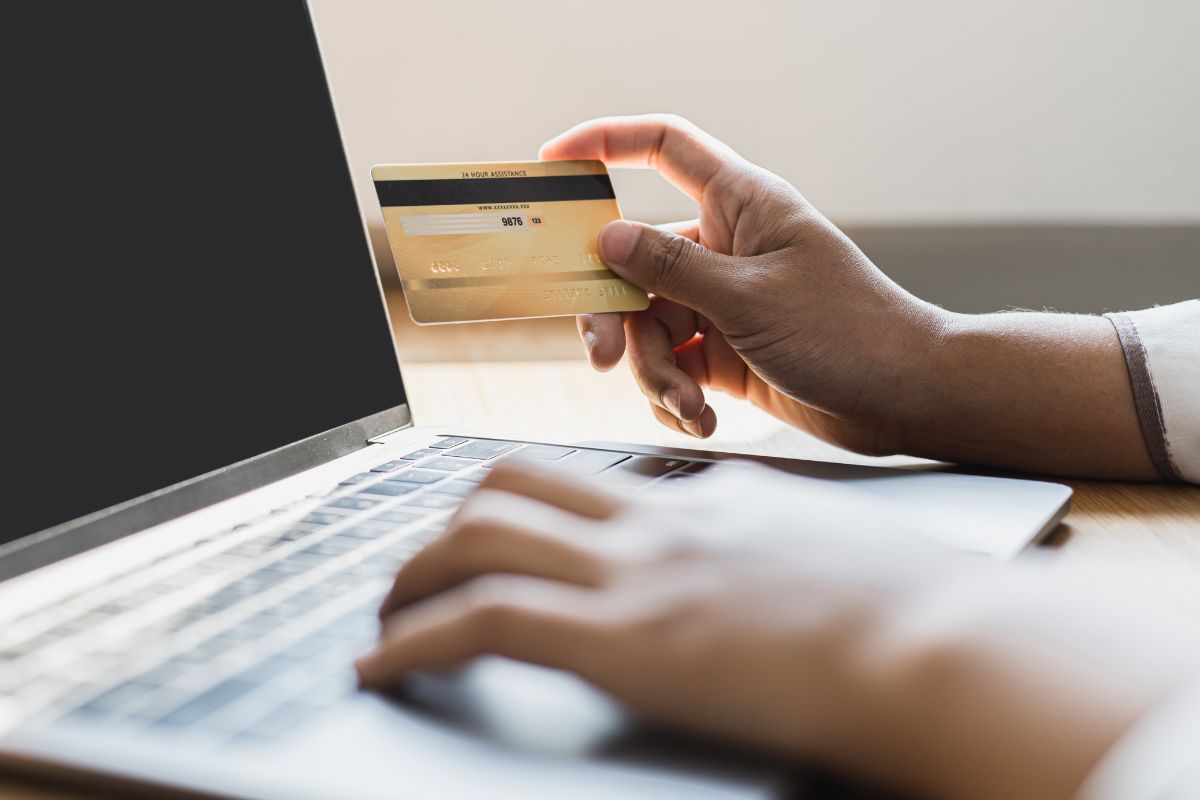
Cartão de crédito clonado (Imagem: Reprodução/Canva)
Antes de aceitar uma proposta, confira se ela atende à sua escolha e aos direitos previstos na legislação.
Solicite confirmação por escrito, especialmente quando houver prazo de resposta, pagamento ou substituição de mercadoria.
Como contestar a compra e evitar prejuízos?
Bloqueie o cartão, registre a contestação pelos canais oficiais e guarde os protocolos. Solicite discriminação do valor questionado e das despesas legítimas.
Se houver recusa, procure a ouvidoria, o Procon ou Consumidor.gov.br.
Indenização e devolução em dobro não são automáticas e dependem das circunstâncias.
- Bloqueie o cartão
- Peça revisão da fatura
- Escalone a reclamação se necessário
Se o atendimento não resolver a questão, procure os canais oficiais de defesa do consumidor e apresente os documentos organizados.
Uma reclamação bem fundamentada facilita a avaliação da controvérsia.
Evite fornecer senhas ou códigos de segurança a supostos atendentes.
Utilize os aplicativos e endereços oficiais para acompanhar solicitações e não pague taxas desconhecidas para obter uma solução.
Direitos legais não significam resultado automático em toda disputa.
O procedimento e os prazos concretos podem depender do tipo de compra, do meio de pagamento e da análise dos fatos comprovados.

Maria Clara é jornalista formada pela Universidade Federal de Pernambuco. Passei por redações de jornais produzindo notícias para os portais, fiz gerenciamento de redes e já fui a campo como repórter de rua em emissoras de televisão aberta. Instagram: @clarajordao_


