Banco descontou dívida do benefício do INSS? Saiba quando contestar a cobrança
Ver parte da aposentadoria ou pensão desaparecer para cobrir uma dívida bancária pode comprometer despesas essenciais.
A legalidade do desconto depende da origem da cobrança, da modalidade contratada e das autorizações existentes.
Não é correto afirmar que toda retenção é permitida ou que qualquer débito em conta é automaticamente ilegal.
Consignado é diferente de débito em conta?
[purpleblock url=”https://brasileirotrabalhador.com.br/meu-inss-da-erro-e-nao-faz-o-que-eu-preciso-da-para-resolver/” imagem=”https://brasileirotrabalhador.com.br/wp-content/uploads/2025/04/aplicativo-app-meu-inss-previdencia-social-fdr-direitos-beneficios-clt.jpg” categoria=”INSS” titulo=”Meu INSS com erro? Veja como achar a causa e recuperar o acesso” botao=”VEJA O PASSO A PASSO →”]
Sim. O empréstimo consignado tem parcelas descontadas diretamente do benefício, dentro de regras específicas de contratação e margem.
Já um empréstimo pessoal com débito em conta segue outra modalidade de pagamento.
Por isso, o primeiro passo é identificar se o valor saiu antes do crédito do benefício ou depois de entrar na conta bancária.
Os extratos do Meu INSS e do banco ajudam a distinguir as situações.
O banco pode usar todo o dinheiro para quitar dívida?
Há proteção jurídica para verbas de natureza alimentar, mas o tratamento de descontos autorizados em conta exige análise do contrato e da jurisprudência aplicável.
A existência de dívida não permite concluir, sem examinar o caso, que a instituição pode reter integralmente recursos necessários ao sustento.
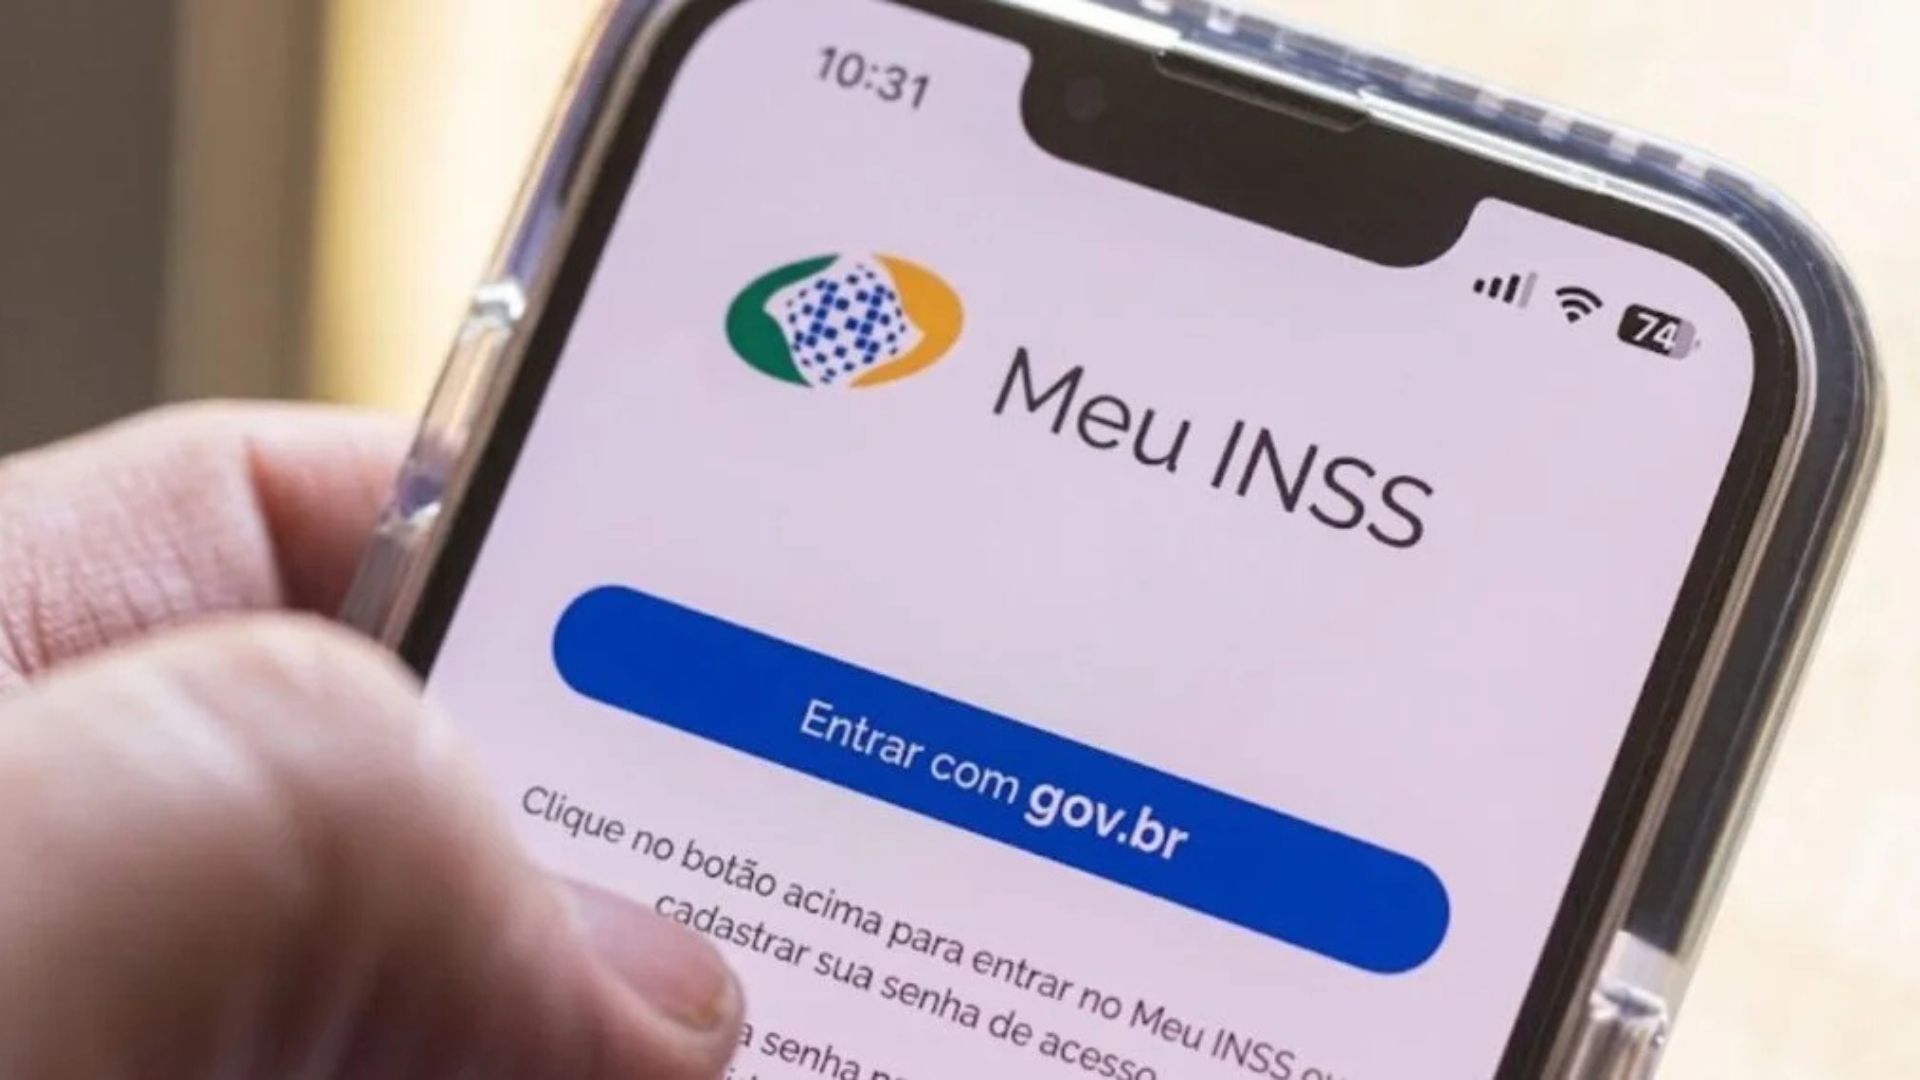
Os extratos do Meu INSS e do banco ajudam a distinguir as situações. (Imagem: Reprodução/Agência Brasil)
Também não se deve confundir a impenhorabilidade prevista no Código de Processo Civil com uma proibição absoluta de toda cobrança bancária autorizada.
São situações jurídicas distintas.
Como contestar um desconto desconhecido?
Solicite ao banco cópia do contrato, autorização de débito e detalhamento dos valores.
Registre reclamação formal e guarde o protocolo. Se a operação for consignada, confira também o extrato de empréstimos no Meu INSS.
Em caso de contratação não reconhecida, informe a suspeita de fraude e peça apuração.
Não forneça senhas ou códigos a pessoas que ofereçam estorno imediato.
Onde buscar ajuda?
Se a instituição não solucionar o problema, procure sua ouvidoria, o Consumidor.gov.br ou o Procon.
A Defensoria Pública ou um profissional habilitado poderá avaliar eventual medida judicial, sobretudo quando o desconto comprometer despesas básicas.
Uma restituição ou indenização depende dos fatos e da comprovação da irregularidade; não é resultado automático de qualquer reclamação.

Maria Clara é jornalista formada pela Universidade Federal de Pernambuco. Passei por redações de jornais produzindo notícias para os portais, fiz gerenciamento de redes e já fui a campo como repórter de rua em emissoras de televisão aberta. Instagram: @clarajordao_