Aposentado encontra empréstimo consignado que não contratou, enfrenta impasse entre banco e INSS e pode bloquear novos créditos pelo Meu INSS ou telefone 135
Um aposentado que encontra no extrato um empréstimo consignado que não contratou precisa agir em duas frentes: impedir novas operações e contestar o contrato já registrado.
O INSS administra informações e descontos do benefício, enquanto a instituição financeira responde pela contratação e pela análise da fraude alegada.
Quando banco e Previdência encaminham o cidadão de um atendimento para outro, registrar protocolos e reunir provas ajuda a evitar que a reclamação fique sem resposta.
O bloqueio preventivo não cancela automaticamente uma dívida já lançada.
Como bloquear novos empréstimos no Meu INSS?
[purpleblock url=”https://brasileirotrabalhador.com.br/meu-inss-da-erro-e-nao-faz-o-que-eu-preciso-da-para-resolver/” imagem=”https://brasileirotrabalhador.com.br/wp-content/uploads/2025/04/aplicativo-app-meu-inss-previdencia-social-fdr-direitos-beneficios-clt.jpg” categoria=”INSS” titulo=”Meu INSS com erro? Veja como achar a causa e recuperar o acesso” botao=”VEJA O PASSO A PASSO →”]
O beneficiário pode acessar o aplicativo ou o site Meu INSS com CPF e senha Gov.br.
No campo de busca, deve procurar o serviço de bloqueio ou desbloqueio de benefício para empréstimo e seguir as orientações da tela.
LEIA TAMBÉM: Seus dados do INSS vazaram para Bancos de Consignado? Conheça seus direitos pela LGPD
A Central 135 também oferece orientações sobre o procedimento.
O objetivo é reduzir o risco de novas contratações, mas os descontos de um contrato contestado exigem tratamento específico.
- Entre no Meu INSS e consulte o extrato de empréstimos consignados.
- Identifique banco, número do contrato, valor e parcelas.
- Solicite o bloqueio para novas operações, quando aplicável.
- Guarde o protocolo e faça cópia dos extratos.
Quem deve cancelar o contrato desconhecido?
O serviço oficial de exclusão de empréstimo consignado orienta que reclamações e pedidos de cancelamento sejam apresentados pelo Consumidor.gov.br.
Também é recomendável registrar a contestação no SAC e na ouvidoria do banco.
Na reclamação, informe que não reconhece a contratação e peça a documentação usada para autorizar o crédito.
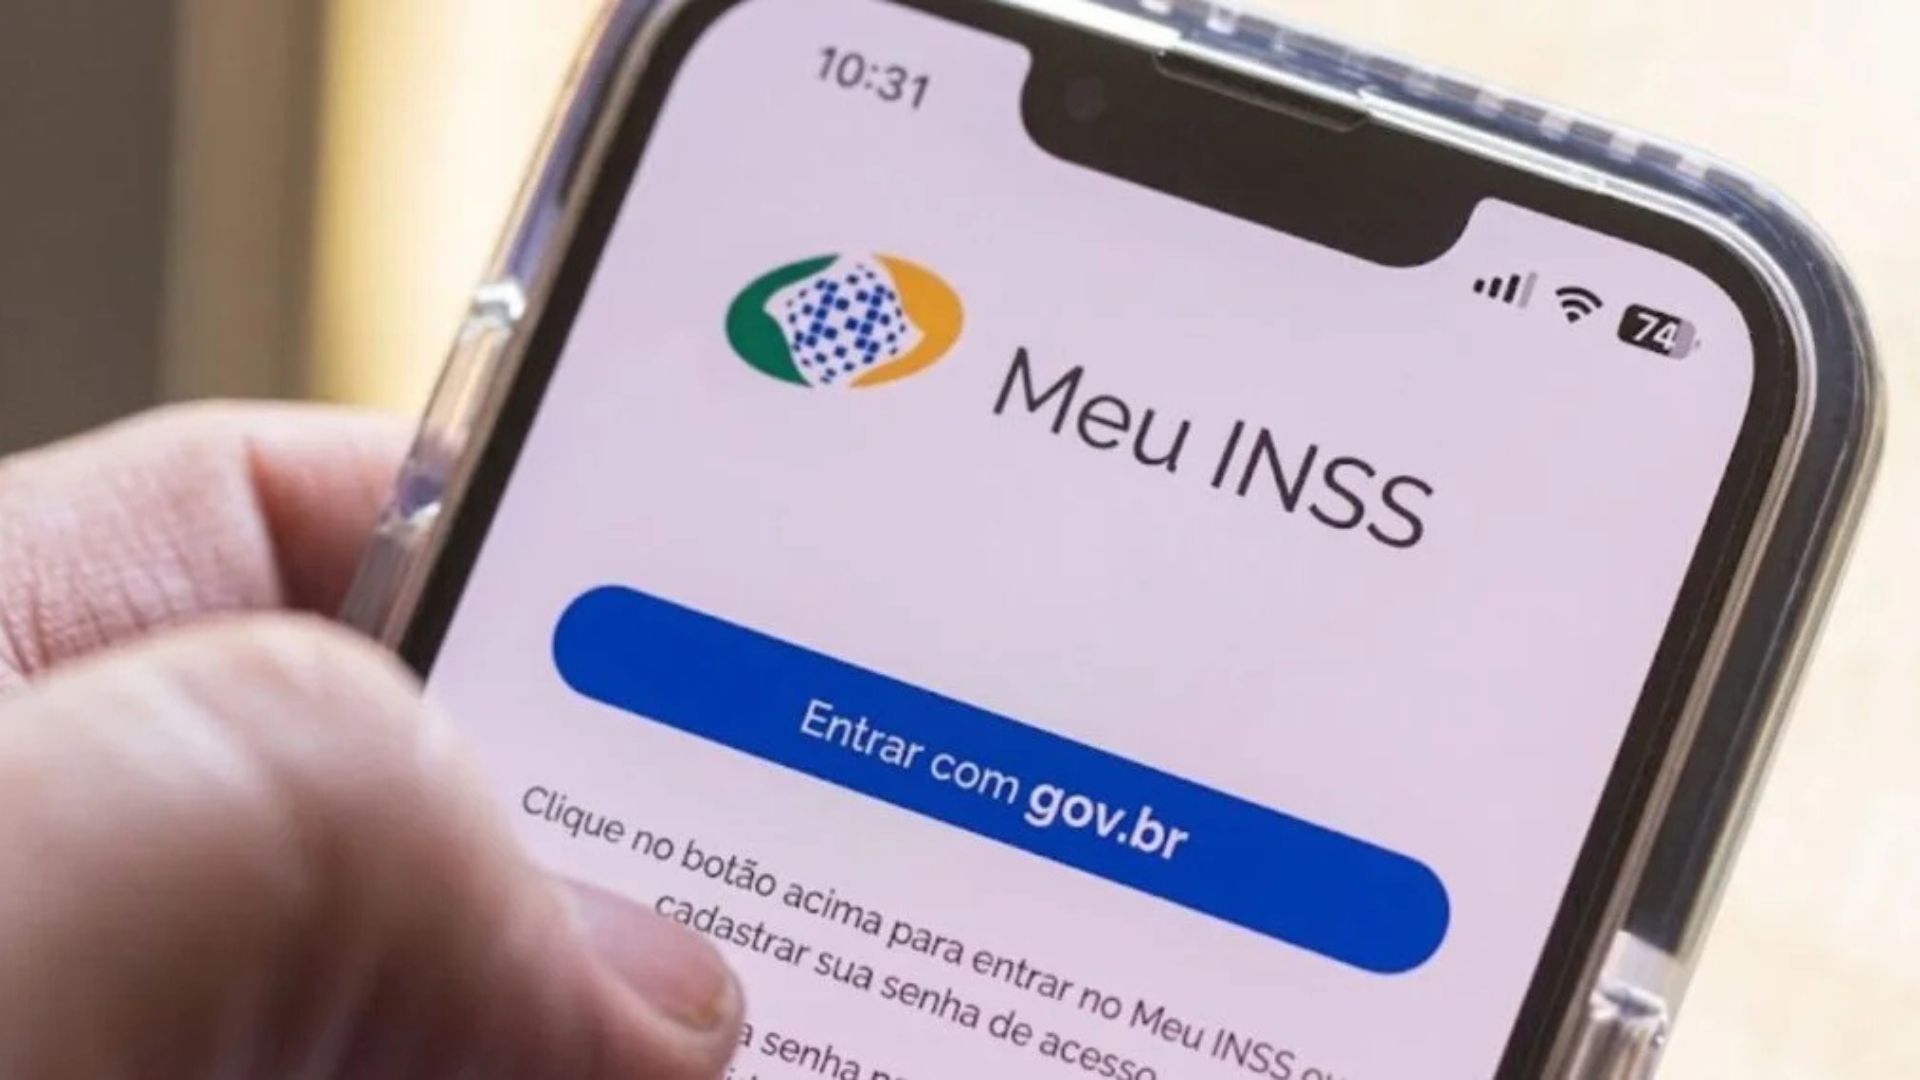
Acesse o site ou aplicativo Meu INSS com CPF e senha gov.br. (Imagem: Reprodução/Agência Brasil)
Guarde mensagens, comprovantes de depósito e respostas recebidas. Caso tenha sido depositado dinheiro desconhecido, evite movimentá-lo sem orientação, para não prejudicar a apuração.
O que fazer quando banco e INSS não resolvem?
Se a instituição financeira não esclarecer a situação, o consumidor pode reclamar ao Banco Central, que supervisiona bancos, mas não determina indenizações individuais.
Também pode procurar Procon, Defensoria Pública ou advogado.
Em caso de suspeita de falsificação ou uso indevido de dados, um boletim de ocorrência ajuda a documentar os fatos.
Ele não suspende, por si só, o desconto na aposentadoria.
É possível recuperar valores descontados?
O consumidor pode buscar a interrupção das cobranças e a restituição dos valores que forem reconhecidos como indevidos.
A Lei nº 15.327/2026 prevê devolução integral em situações de descontos irregulares, observados os procedimentos legais.
Eventual devolução em dobro ou indenização por dano moral depende da análise do caso, das provas e das decisões administrativas ou judiciais.
Por isso, nenhuma quantia deve ser considerada garantida antes da apuração.
O caminho mais seguro é separar a prevenção de novos consignados da contestação do contrato existente, acompanhar cada protocolo e nunca fornecer senhas a intermediários.


Maria Clara é jornalista formada pela Universidade Federal de Pernambuco. Passei por redações de jornais produzindo notícias para os portais, fiz gerenciamento de redes e já fui a campo como repórter de rua em emissoras de televisão aberta. Instagram: @clarajordao_


